¿Financiar o pagar al contado? Claves para acertar con la compra de tu coche en España.
A la hora de adquirir un vehículo en España, la decisión sobre cómo pagarlo suele generar más dudas que la elección del propio motor o los acabados. Los concesionarios suelen presentar ofertas de financiación muy agresivas que, a primera vista, reducen notablemente el precio de venta del coche respecto al pago al contado. Sin embargo, para evaluar el coste real de la operación es obligatorio mirar más allá de la cuota mensual y analizar el impacto de las tasas y las condiciones contractuales.
Para acertar en el mercado actual, es fundamental dominar los conceptos financieros clave y los costes indirectos que determinan si una oferta es verdaderamente rentable.
El verdadero coste del dinero: TIN vs. TAE
El principal error del comprador es dejarse guiar únicamente por el TIN (Tipo de Interés Nominal). Este indicador solo refleja el coste del capital prestado, pero oculta otros elementos obligatorios.
Para realizar una comparación real entre las propuestas de las financieras de las marcas y los préstamos de la banca tradicional, se debe exigir siempre la TAE (Tasa Anual Equivalente). Este porcentaje unifica todos los gastos del crédito: el interés nominal, las comisiones de apertura (que suelen oscilar entre el 1% y el 3% en España) y los costes de los productos vinculados.
Productos vinculados y la letra pequeña en España
El descuento inicial que ofrecen las marcas por financiar, frecuentemente denominado «precio financiado», suele estar condicionado a una serie de requisitos que incrementan el coste final:
- Seguros de protección de pagos y vida: Es habitual que se exija su contratación para aplicar los tipos de interés más bajos. Su coste suele cargarse directamente al importe financiado, generando a su vez más intereses.
- Seguros a todo riesgo obligatorios: Muchas financieras imponen la contratación del seguro del vehículo con su propia compañía colaboradora durante el primer o segundo año.
- Cláusula de reserva de dominio: Esta herramienta jurídica impide que el titular pueda vender, transferir o dar de baja el vehículo en la Jefatura de Tráfico sin que la entidad financiera emita previamente una carta de pago y cancelación de la deuda.
- Comisión por cancelación anticipada: Regulada por ley en España, tiene un límite máximo del 1% del capital reembolsado si queda más de un año para finalizar el contrato, y del 0,5% si queda menos de un año.
Comparativa de opciones de financiación en el mercado español
Para entender cuál es la alternativa que mejor se adapta a cada perfil de conductor, vamos a analizar las tres principales vías disponibles en España:
| Vía de Financiación | Cuota y Propiedad | Perfil Ideal |
| Préstamo Lineal | Fija. El coche es tuyo desde el primer día. | Compradores a largo plazo (+7 años). |
| Multiopción | Baja. Decides al final si lo compras o devuelves. | Usuarios que cambian de coche cada 3-4 años. |
| Renting | Fija. Todo incluido (seguro/averías). Nunca es tuyo. | Particulares que buscan cero preocupaciones. |
La regla financiera del 20/4/10
Para garantizar que la compra del vehículo no comprometa la estabilidad económica familiar, los expertos recomiendan aplicar la regla de control de gasto adaptada al coste de vida actual:
- 20% de entrada: Aportar este porcentaje mínimo en efectivo reduce el capital a financiar y evita el capital negativo (cuando el coche vale menos en el mercado de lo que aún se le debe al banco).
- 4 años de amortización: Limitar el plazo del crédito a un máximo de 48 meses impide que la depreciación natural del coche avance más rápido que la devolución del dinero.
- 10% de los ingresos: El coste de la cuota mensual, sumado al seguro y al gasto estimado en energía o combustible, no debería absorber más del 10% de los ingresos netos de la unidad familiar.
Para finalizar y que quede todo lo más claro posible, analicemos las dos opciones más comunes que se le presentan al comprador en el concesionario: la Financiación Tradicional frente a la Financiación Flexible (Multiopción) con Valor Futuro Mínimo Garantizado.
Caso Práctico: Financiación de un vehículo de 23.000 €
Para este ejemplo, planteamos una entrada inicial del 20% (4.600 €), quedando un capital a financiar de 18.400 € a un plazo de 48 meses (4 años).
La siguiente tabla desglosa el coste real de ambas operaciones financieras aplicando las tasas medias actuales del mercado español:
| Concepto (Coche 23.000€) | Préstamo Tradicional | Financiación Flexible |
| Entrada (20%) | 4.600 € | 4.600 € |
| Interés (TAE) | 8,25% TAE | 9,80% TAE |
| Cuota Mensual | 450,25 € | 275,50 € |
| Última Cuota | 450,25 € | 10.500 € |
| Intereses Totales | 3.212 € | 5.548 € |
| Coste Total Final | 26.764 € | 29.100 € |
Análisis crítico de los resultados
1. La ilusión de la cuota baja en la Multiopción.
A primera vista, la Opción B (Flexible) resulta muy tentadora porque la cuota mensual es un 38% más barata (275,50 € frente a 450,25 €). Sin embargo, el coste total de los intereses se dispara en casi 2.300 € más. Esto ocurre porque durante los 4 años no estás amortizando todo el coche; te estás financiando sobre el total mientras mantienes una deuda congelada de 10.500 € para el último mes.
2. La encrucijada del mes 48
Al terminar los 4 años con la financiación flexible, el usuario se enfrentará a tres escenarios regulados por contrato en España:
- Entregar el coche: Si el vehículo ha cumplido con el límite de kilómetros pactado (suele ser de 15.000 a 20.000 km anuales) y no tiene daños estructurales, se devuelve y la deuda de 10.500 € queda saldada.
- Pagar la última cuota: Se abonan los 10.500 € (al contado o refinanciándolos, lo que elevaría aún más los intereses) y el coche pasa a ser de su propiedad definitiva.
- Renovar el vehículo: El concesionario tasa el coche. Si el valor real de mercado es de, por ejemplo, 12.000 €, se liquidan los 10.500 € de deuda y esos 1.500 € de diferencia a favor se utilizan como entrada para el siguiente coche.
Ya sea pagando al contado o asumiendo la cuota mensual de un crédito, tu vehículo representa un esfuerzo financiero importante. Proteger un activo tan valioso frente a los robos mediante clonación de señal inalámbrica es una de las inversiones en seguridad más económicas e inteligentes que puedes hacer desde el primer día.
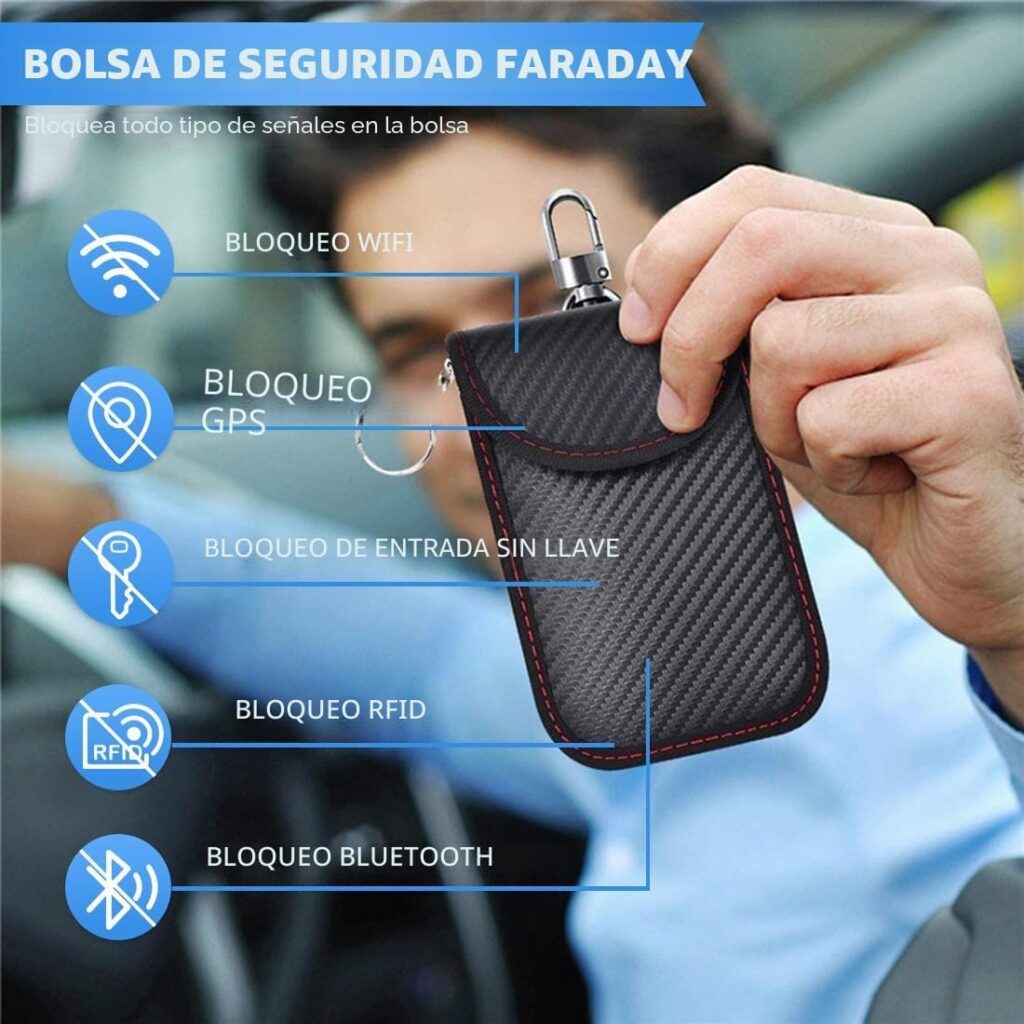
Pack de 2 Bolsas Faraday Antirrobo para Llaves de Coche (Bloqueo de Señal)
- Protección total de tu inversión: Bloquea señales RFID, WiFi, GSM y NFC para evitar la clonación inalámbrica de la llave.
- Pack de 2 fundas (grande y pequeña): Diseñadas en fibra de carbono resistente al desgaste con gancho de transporte.
- Seguridad antirrobo efectiva: Impide que los ladrones amplifiquen la señal del mando ‘keyless’ desde el exterior.
- Compatibilidad universal con mandos y tarjetas de todas las marcas de coches.
¡Espera!
No te vayas aún. Guarda esta última información sobre qué otras opciones puedes considerar a septiembre de este año. ¡Nunca te cierres puertas!
A día de hoy, el mercado de financiación de vehículos en España está fuertemente fragmentado y los tipos de interés se han ajustado para ser más competitivos. Para obtener el coste más bajo, la clave sigue siendo recurrir a entidades de crédito directo o banca digital antes que a las financieras de los propios concesionarios.
Las mejores opciones del mercado español se dividen en tres grandes bloques según el tipo de entidad:
1. Banca Digital y Neobancos (Los intereses más bajos).
Son las entidades más competitivas actualmente porque eliminan las comisiones de apertura y no exigen cambiar de banco.
- Bankinter Consumer Finance / Bankintercard: Es una de las alternativas más potentes del mercado con un TIN desde el 4,45% para préstamos de hasta 30.000 €.
- Revolut: Su préstamo personal ha entrado con fuerza en el sector automotor con tipos que arrancan en un 4,99% TIN, completamente libre de comisiones y gestionable de forma 100% digital.
2. Banca Tradicional y Crédito al Consumo (Equilibrio y confianza).
Tienen la ventaja de ofrecer importes más elevados, aunque para acceder a sus mejores tasas suelen exigir vinculación (como domiciliar la nómina).
- Banco Santander: Su propuesta específica para vehículos se sitúa con un TIN desde el 5,24%. Permite financiar importes muy altos (hasta 90.000 €), ideal para vehículos de gama alta o electrificados.
- BBVA: Su Préstamo Coche ofrece tipos desde el 6,55% TIN (7,41% TAE). Lo interesante es que dispone de tarifas bonificadas aún más bajas si compras un vehículo sostenible (híbrido o eléctrico).
- Cofidis: Destaca en los comparadores de crédito gracias a su Préstamo Coche, que se mueve en un rango muy competitivo desde el 5,95% TIN, sin necesidad de cambiar de banco ni contratar seguros obligatorios.
Y para ti, ¿Qué tipo de financiación es la más adecuada? Consulta la encuesta y entérate de la elección de futuros compradores como tú.
Fuentes consultadas:
- https://clientebancario.bde.es/pcb/es/menu-horizontal/podemosayudarte/simuladores/calculo_tae_prestamo_personal.html
- https://www.dineo.es/blog/que-es-la-comision-por-cancelacion-anticipada-lo-que-debes-saber/
- https://www.cea-online.es/tags/levantamiento-reserva-de-dominio-dgt
- https://www.bbva.es/personas/productos/prestamos/simulador-prestamos-coches.html
- https://www.fca.org.uk/consumers/car-finance-complaints/list-lenders
- https://www.rastreator.com/prestamos/guias/mejores-prestamos-comprar-coche
